Pożyczki pozabankowe zwykle kojarzą się z jedną spłatą w całości po kilku tygodniach. Coraz więcej firm pożyczkowych oferuje jednak chwilówki z ratą malejącą, czyli produkt rozłożony na kilka lub kilkanaście miesięcznych płatności, w którym każda kolejna rata jest niższa od poprzedniej. Sprawdzamy, jak wygląda konstrukcja takiej pożyczki, z czego wynika jej koszt i na jakich warunkach pożyczkodawcy ją przyznają.
Czym są chwilówki z ratą malejącą i jak działa spłata
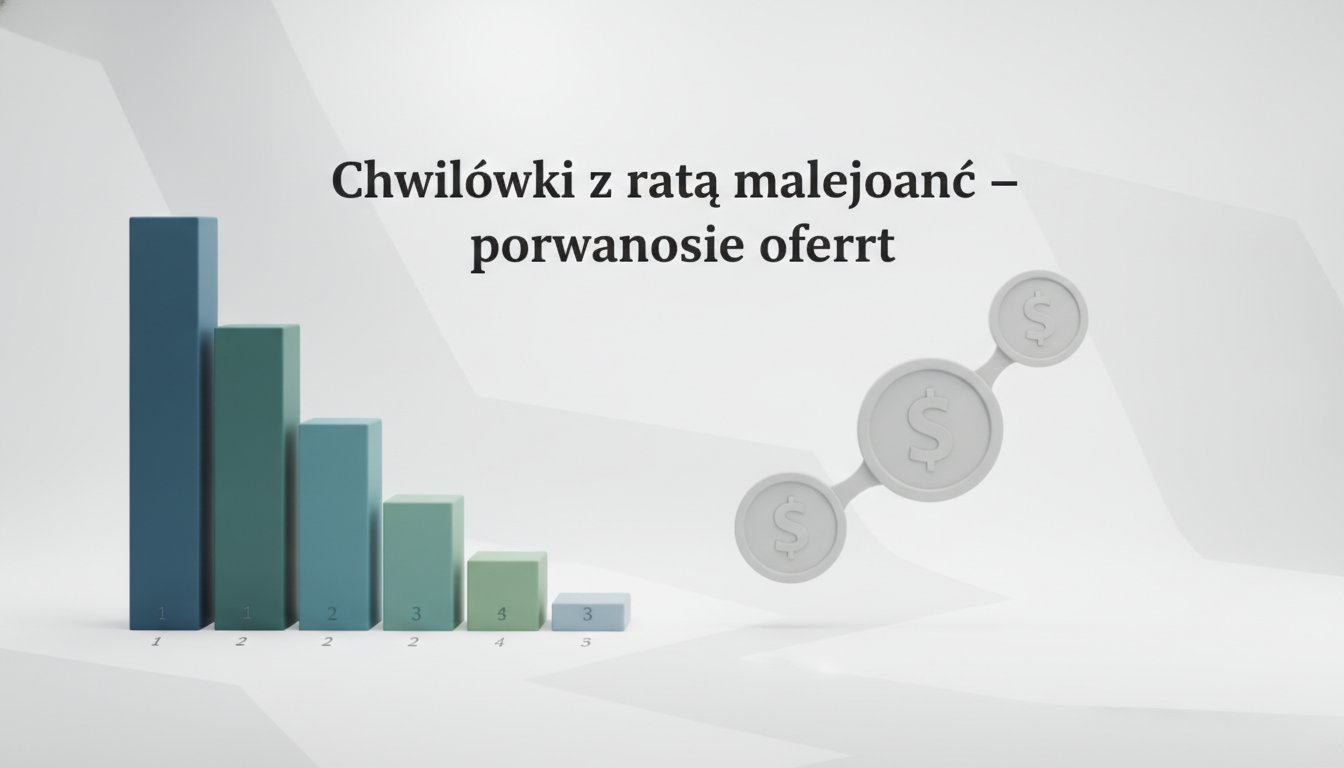
Klasyczna chwilówka to pożyczka jednorazowa – pożyczamy określoną kwotę i oddajemy ją w całości, zwykle po 30 dniach. Chwilówka z ratą malejącą działa inaczej: kwota kapitału dzielona jest na raty, a odsetki liczone są od malejącego salda zadłużenia. W praktyce oznacza to, że pierwsza rata jest najwyższa, bo odsetki naliczane są od pełnej pożyczonej kwoty, a każda kolejna rata maleje, ponieważ zadłużenie systematycznie się zmniejsza.
Taki model spłaty różni się od rat równych (annuitetowych), gdzie każda płatność ma tę samą wysokość przez cały okres kredytowania, ale proporcje między częścią kapitałową a odsetkową zmieniają się w czasie. Przy racie malejącej te proporcje są bardziej przejrzyste – od razu widać, że spłacamy głównie kapitał, a odsetki maleją razem z saldem.
Jak liczy się rata malejąca krok po kroku
Załóżmy pożyczkę w wysokości 3000 złotych na 6 miesięcy, oprocentowaną na poziomie 10% w skali roku. Część kapitałowa raty jest stała i wynosi 500 złotych miesięcznie (3000 zł podzielone przez 6 rat). Część odsetkowa liczona jest od aktualnego salda – w pierwszym miesiącu od 3000 zł, w drugim już od 2500 zł, i tak dalej, aż do zera w ostatniej racie.
W efekcie pierwsza rata może wynosić około 525 złotych, a ostatnia spadnie do niespełna 504 złotych. Różnica nie jest ogromna przy niskich kwotach i krótkich okresach, ale przy pożyczkach na 3000-5000 złotych rozłożonych na 12 miesięcy spadek między pierwszą a ostatnią ratą potrafi sięgać kilkudziesięciu złotych. To ważne przy planowaniu domowego budżetu, zwłaszcza jeśli spodziewamy się spadku dochodów w kolejnych miesiącach.
Koszt pożyczki – co składa się na cenę chwilówki
Koszt pożyczki z ratą malejącą to suma kilku elementów, a nie tylko odsetek. Pożyczkodawcy pozabankowi rzadko ograniczają się do samego oprocentowania – większość zysku generują z prowizji i opłat dodatkowych, które ustawowo są ograniczone limitem pozaodsetkowych kosztów kredytu.
Na całkowity koszt pożyczki składają się zwykle następujące elementy:
- Odsetki umowne, naliczane od malejącego salda kapitału – zwykle najniższa pozycja kosztowa w całej strukturze.
- Prowizja za udzielenie pożyczki, która w wielu ofertach stanowi największą część kosztu całkowitego, szczególnie przy pierwszej pożyczce u danego pożyczkodawcy.
- Opłaty za usługi dodatkowe, jak ubezpieczenie spłaty rat czy pakiety ochronne, które nie zawsze są obowiązkowe, mimo że bywają sugerowane jako standard.
- Ewentualne opłaty windykacyjne i odsetki karne naliczane w przypadku opóźnienia w spłacie którejkolwiek raty.
Suma tych elementów mieści się w granicach określonych ustawą antylichwiarską, ale w praktyce różnice między ofertami bywają znaczące. Przy porównywaniu chwilówek warto patrzeć na RRSO (rzeczywistą roczną stopę oprocentowania), bo to jedyny wskaźnik, który ujmuje wszystkie koszty w jednej liczbie procentowej.
| Kwota pożyczki | Okres spłaty | Przykładowy koszt całkowity | Orientacyjne RRSO |
|---|---|---|---|
| 1000 zł | 3 miesiące | 150-280 zł | 90-160% |
| 2000 zł | 6 miesięcy | 350-600 zł | 70-130% |
| 3000 zł | 12 miesięcy | 700-1200 zł | 60-110% |
Wartości w tabeli mają charakter poglądowy i różnią się między pożyczkodawcami – zależą od polityki cenowej firmy, historii klienta oraz aktualnych promocji. Przy pierwszej pożyczce część firm oferuje zerowy koszt kapitału, ale dotyczy to zwykle tylko pożyczek jednorazowych, nie ratalnych.
Warunki przyznania chwilówki z ratą malejącą
Warunki formalne przy chwilówkach ratalnych są zwykle bardziej rozbudowane niż przy jednorazowych pożyczkach na 30 dni. Wynika to z dłuższego okresu ekspozycji na ryzyko – pożyczkodawca musi ocenić, czy klient będzie w stanie regularnie spłacać raty przez kilka lub kilkanaście miesięcy, a nie tylko jednorazowo oddać kapitał po miesiącu.
Podstawowe kryterium to pełnoletność i posiadanie obywatelstwa polskiego lub karty pobytu uprawniającej do zawierania umów finansowych na terenie kraju. Kolejny warunek to udokumentowane źródło dochodu – większość firm akceptuje umowę o pracę, zlecenie, działalność gospodarczą, a coraz częściej także świadczenia socjalne czy emeryturę. Brak zatrudnienia praktycznie eliminuje możliwość uzyskania pożyczki ratalnej na wyższą kwotę.
Jakie dokumenty i wymagania są standardowe
W większości przypadków wystarczy dowód osobisty oraz numer telefonu i adres e-mail powiązany z kontem bankowym wnioskodawcy. Weryfikacja tożsamości odbywa się zdalnie, często poprzez przelew weryfikacyjny na symboliczną kwotę 1 grosz lub 1 złoty, albo przez usługi typu Instantor czy Kontomatik, które analizują historię rachunku bankowego.
Przy wyższych kwotach, powyżej 3000-5000 złotych, pożyczkodawcy częściej proszą o dodatkowe potwierdzenie dochodów – wyciąg z konta za ostatnie 1-3 miesiące lub zaświadczenie o zatrudnieniu. Wiek klienta również ma znaczenie: część ofert zawęża grupę docelową do osób między 20 a 70 rokiem życia, co wynika z polityki ryzyka poszczególnych firm, a nie z przepisów prawa.
Weryfikacja klienta – jak przebiega i ile trwa
Proces weryfikacji przy chwilówce z ratą malejącą obejmuje zwykle trzy elementy: potwierdzenie tożsamości, ocenę zdolności kredytowej oraz sprawdzenie historii w bazach dłużników. Cały proces w większości firm online trwa od kilku minut do maksymalnie kilku godzin, choć przy nietypowych przypadkach – na przykład rozbieżnościach w danych – może się wydłużyć do jednego dnia roboczego.
Weryfikacja zdolności kredytowej opiera się na analizie danych z Biura Informacji Kredytowej oraz baz branżowych, takich jak BIG InfoMonitor, KRD czy ERIF. Firmy pożyczkowe sprawdzają, czy wnioskodawca ma zaległości w innych zobowiązaniach, ale próg akceptacji różni się znacząco między pożyczkodawcami – niektórzy odrzucają wniosek przy jakimkolwiek negatywnym wpisie, inni akceptują drobne opóźnienia sprzed kilku lat.
Kluczowe elementy typowej weryfikacji obejmują:
- Sprawdzenie danych osobowych pod kątem zgodności z bazą PESEL oraz rejestrem dowodów osobistych, co eliminuje próby wyłudzeń na skradzione dokumenty.
- Analizę historii kredytowej w BIK oraz bazach dłużników, gdzie liczy się nie tylko sam wpis, ale też jego aktualność i kwota zaległości.
- Ocenę zdolności do spłaty na podstawie deklarowanych dochodów i wydatków, czasem wspieraną analizą historii rachunku bankowego z ostatnich miesięcy.
- Weryfikację numeru telefonu i adresu e-mail, które muszą być aktywne i unikalne w systemie pożyczkodawcy.
Po pozytywnej weryfikacji środki trafiają na konto zwykle w ciągu 15 minut do 24 godzin, w zależności od banku odbiorcy i pory dnia złożenia wniosku. Przelewy ekspresowe realizowane są całą dobę, natomiast standardowe sesje bankowe mogą wydłużyć czas oczekiwania, jeśli wniosek złożono późnym wieczorem lub w weekend.
Na co zwrócić uwagę porównując oferty
Porównując chwilówki z ratą malejącą, nie warto kierować się wyłącznie wysokością pierwszej raty, bo bywa ona myląca. Kluczowy jest całkowity koszt pożyczki oraz RRSO, które pozwalają zestawić oferty na wspólnym mianowniku, niezależnie od struktury opłat.
Przy zestawieniu ofert pomocne jest sprawdzenie elastyczności warunków – możliwości wcześniejszej spłaty bez dodatkowych opłat, opcji odroczenia raty w razie chwilowych trudności finansowych oraz jasności regulaminu co do naliczania odsetek karnych. Część firm nalicza odsetki za opóźnienie tylko od zaległej kwoty, inne od całego pozostałego salda, co przy dłuższym okresie spłaty robi realną różnicę w końcowym rachunku.
Zanim zdecydujemy się na konkretną ofertę, warto zestawić kilka parametrów w prostym arkuszu: kwotę pożyczki, liczbę rat, całkowity koszt, RRSO oraz warunki wcześniejszej spłaty. Taka analiza zajmuje kilkanaście minut, a pozwala uniknąć sytuacji, w której pozornie niższa pierwsza rata maskuje wyższy koszt całkowity zobowiązania rozłożonego na dłuższy okres. Przy planowanych trudnościach finansowych rozsądniej jest wybrać ofertę z możliwością renegocjacji harmonogramu niż liczyć na to, że wszystko ułoży się zgodnie z pierwotnym planem spłaty.